 slajdy
Znakiem zmniejszającej się przepustowości jest rosnąca liczba awarii przewodników turystycznych
Opublikowany: czwartek, października 01, 2026 | 09:00 AM CDT
Onthispage
Rynek spot w USA
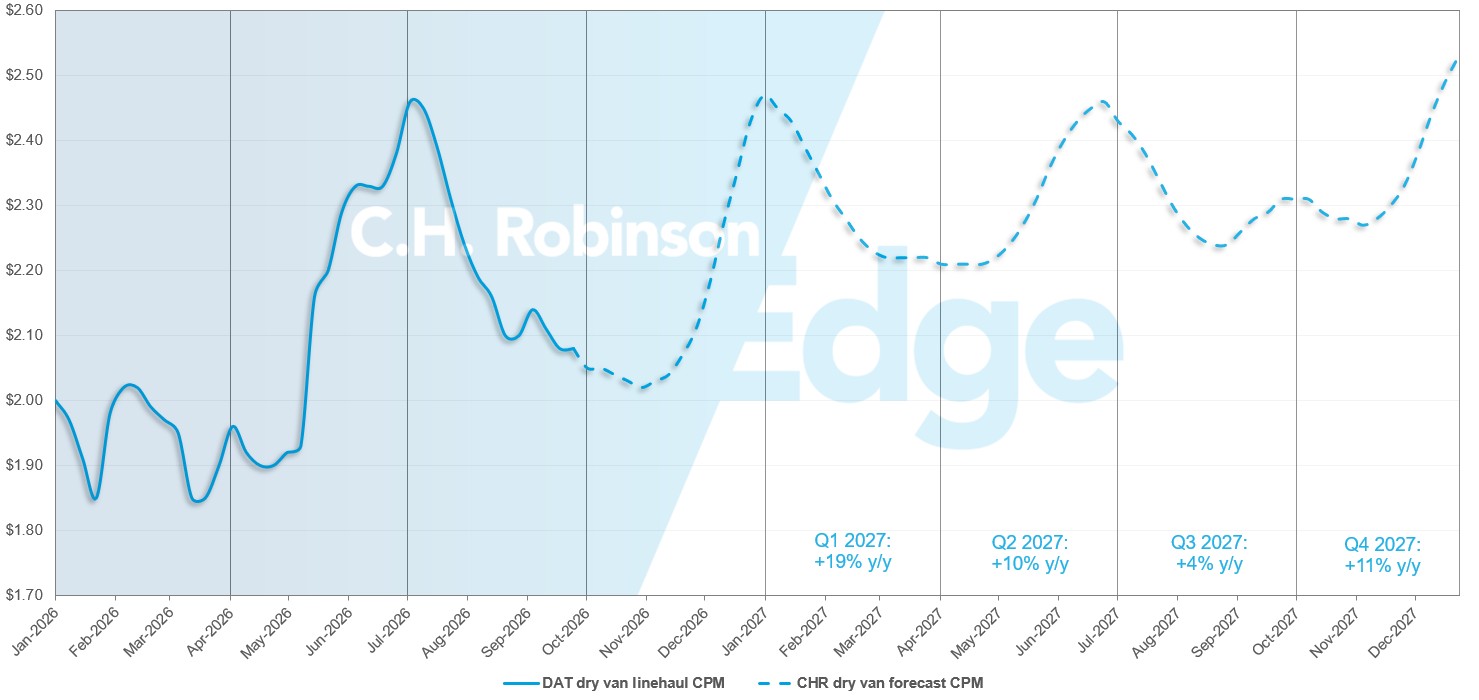
Prognoza dla rynku spot w USA: Ciężarówki przewożące ładunki suche
Prognoza kosztów suchych vana C.H. Robinson na milę 2026 pozostaje na poziomie +30% rok do roku (rok/rok), podczas gdy prognoza na 2027 rok pozostaje na +10% r/r.
Prognoza rynku spot C.H. Robinson dla suchych furgonetek typu truck load
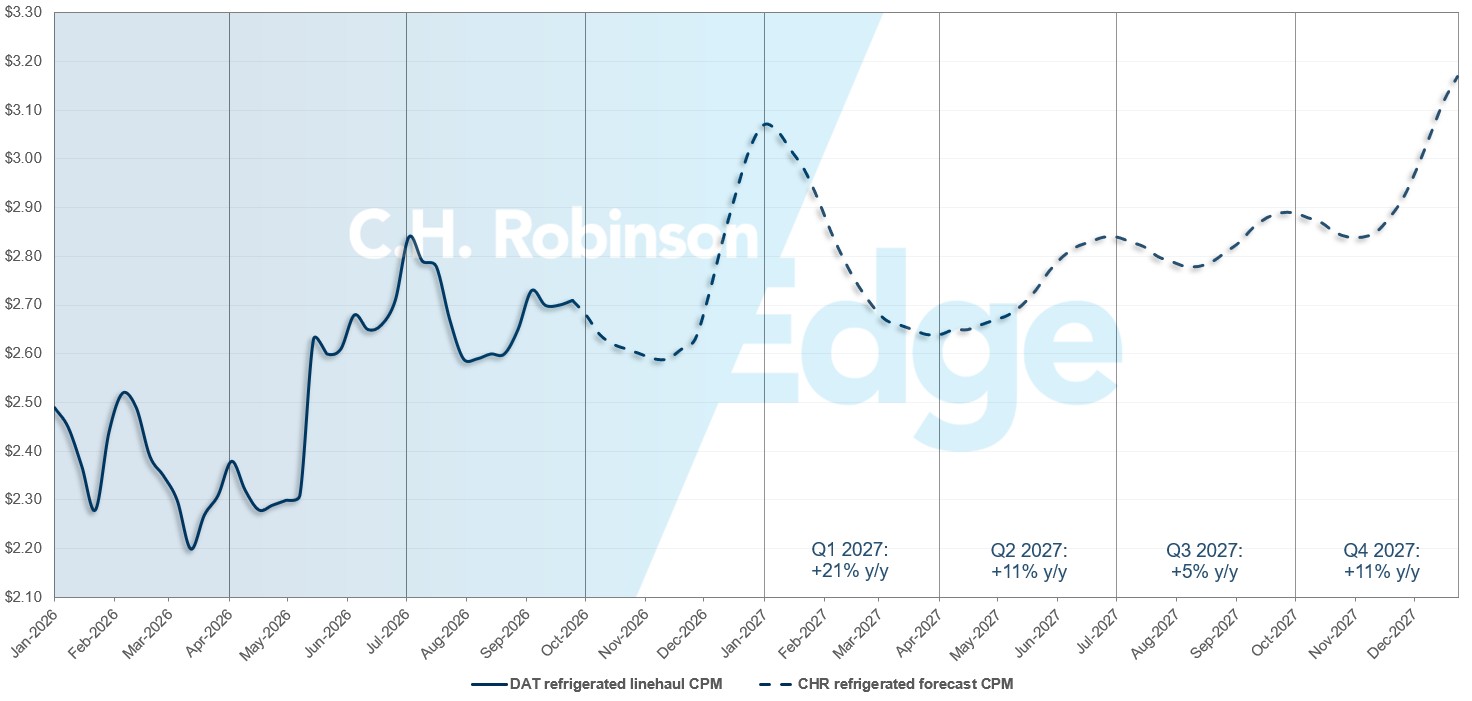
Prognoza dla rynku spot w USA: Ładunki chłodnicze w ciężarówkach
Prognoza kosztów chłodniczy C.H. Robinson na 2026 rok pozostaje na poziomie +31% r/r, podczas gdy prognoza na 2027 rok pozostaje na +11%.
C.H. Robinson prognoza obciążeń chłodniczych na rynku spot
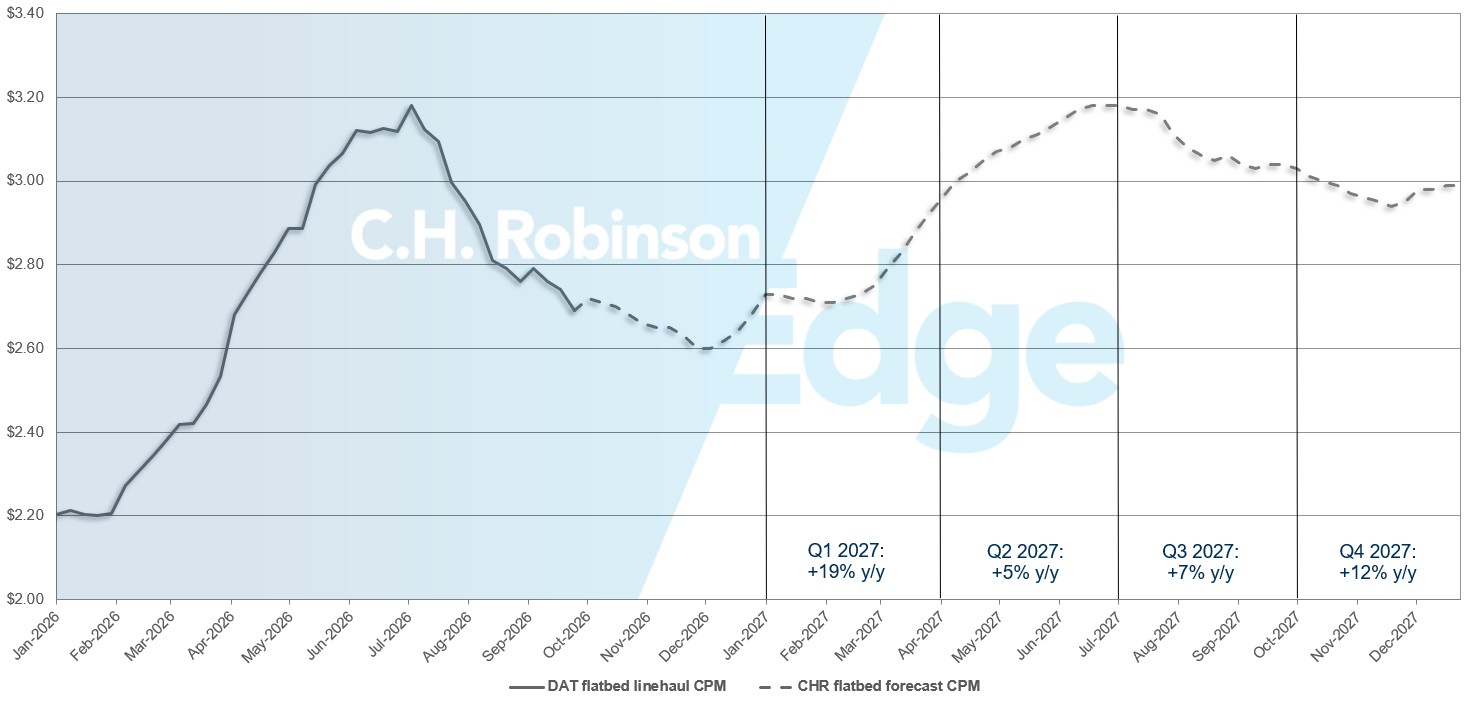
Prognoza dla rynku spot w USA: Transport ciężarowy na platformach
Prognoza kosztów platformy platformowej C.H. Robinson na 2026 rok pozostaje na poziomie +28% r/r, podczas gdy prognoza na 2027 rok pozostaje na +10%.
Prognoza całkowitości na rynku spot C.H. Robinson dla ładunków ciężarówek
Środowisko transportu ciężarowego na podstawie umowy
Poniższe wnioski pochodzą z C.H. Robinson Managed Solutions™, które obsługuje szerokie portfolio klientów z różnych branż.
Głębokość przewodnika po trasach jest wskaźnikiem tego, jak daleko spedytor musi sięgnąć w ramach strategii zapasowych w przypadku, gdy zwycięski dostawca usług transportowych odrzuci ofertę. Głębokość przewodnika po trasach na poziomie 1,0 byłaby idealna, natomiast na poziomie 2,0 wydajność byłaby wyjątkowo słaba.
Awarie przewodnika po trasie zdarzają się, gdy przewodnik po trasie jest wyczerpany, a żaden preferowany przewoźnik nie przyjmuje ładunku, co wysyła przesyłkę na rynek spotowy.
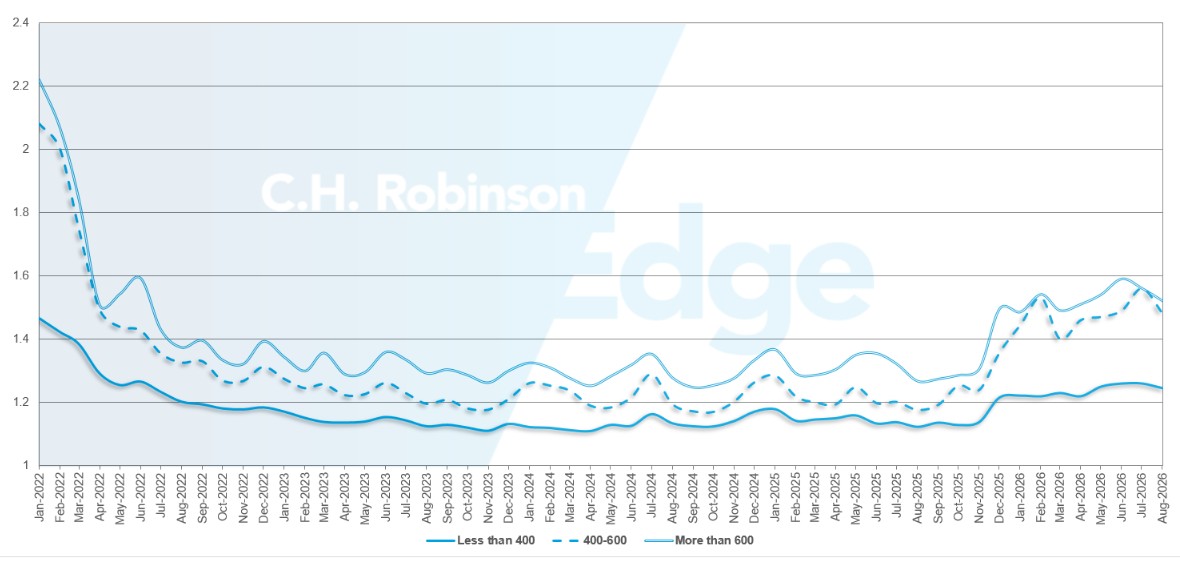
Jak widać na poniższych wykresach, po trzech latach historycznie stabilnych warunków w latach 2022–2025, wydajność przewodników turystycznych świadczy o dynamicznej naturze rynku przewozów całopojazdowych w roku 2026. W okresie świątecznym związanym z Dniem Niepodległości, gdy ceny na rynku spot osiągnęły szczyt, głębokość przewodników i ich awarie również odnotowały najgorsze wyniki w 2026 r.
Od tego czasu rynek się uspokoił. Przewodniki po trasach cieszyły się w sierpniu większym powodzeniem niż w dwóch poprzednich miesiącach, a średnia głębokość przewodników wśród wszystkich przesyłek w Ameryce Północnej wyniosła 1,35. Z powodu święta Pracy głębokość przewodników i liczba ich awarii ponownie wzrosły, ale od tego czasu ich liczba maleje.
Z perspektywy przebiegu, długość transportu nadal jest czynnikiem decydującym o warunkach trasy, przy czym krótsze transporty na dystansie poniżej 400 mil (1,25) wypadają znacznie lepiej niż transporty na dystansie ponad 600 mil (1,51).
Wskaźniki głębokości przewodnika po trasach w Ameryce Północnej: według długości trasy
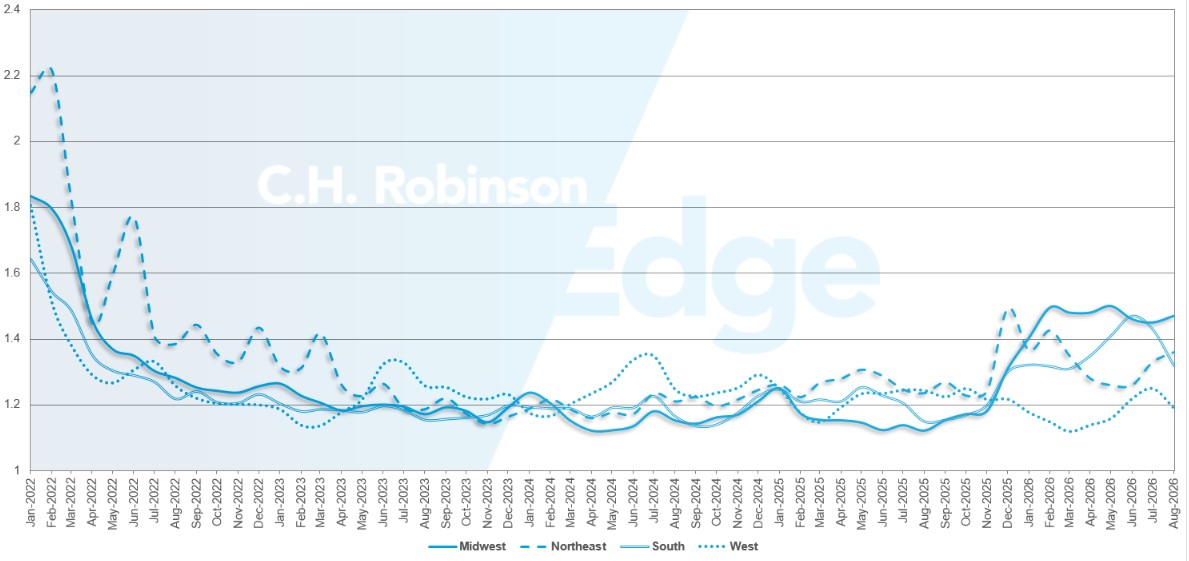
Pod względem geograficznym największą poprawę spośród wszystkich regionów odnotowano na południu, gdzie zakończył się szczyt sezonu produktów rolnych – wskaźnik poprawił się do 1,33 w porównaniu do 1,43 w poprzednim miesiącu.
Wskaźniki głębokości przewodnika po trasach w USA: według regionu
Liczba awarii przewodników turystycznych spadła w porównaniu z letnim szczytem na poziomie 7,5%, co wskazuje na spodziewane sezonowe osłabienie na rynku przewozów ciężarowych po święcie 4 lipca. Spadło do prawie 5%, by w ostatnich tygodniach wzrosnąć o ponad 6%.
Wskaźnik awaryjności przewodników turystycznych jest nadal znacznie wyższy niż w latach ubiegłych.
Awarie przewodników turystycznych w USA

Ładunki ciężarowe chłodzone
W skali kraju stawki za towary chłodnicze na rynku spot, wliczając paliwo, osiągnęły we wrześniu rekordowy poziom 3,60 USD za milę, przewyższając poprzedni rekord wszech czasów, ustanowiony w lutym 2022 r., jeszcze w czasie pandemii.
Jednakże historia, która za tym stoi, jest zupełnie inna. Stawki za przewozy liniowe pozostają znacznie niższe niż w szczytowym okresie 2022 r., co pokazuje, że na dzisiejsze ceny większy wpływ ma paliwo niż sam popyt na przewozy towarów.
Wschodnie Wybrzeże Stanów Zjednoczonych
Na wschodnim rynku produktów chłodzonych zaobserwowano spadek popytu na produkty w szczytowym okresie transportu w północnych regionach uprawnych. Północny wschód kraju odnotował we wrześniu jeden z największych spadków wskaźnika ładunków do ciężarówek wysyłanych za granicę, co odzwierciedlało poprawę dostępności sprzętu i poprawę warunków przewozowych.
Chociaż stawki pozostają wysokie w porównaniu z poziomami historycznymi, większa część ostatniego ruchu wzrostowego wynika raczej z dopłat paliwowych niż z popytu na transport.
Patrząc w przyszłość, oczekuje się, że rynek północno-wschodni odnotuje dalsze rozluźnienie w październiku. W okresie letnich zbiorów dostępność chłodni powinna być wystarczająca, jednak koszty oleju napędowego będą nadal przyczyniać się do wyższych stawek za transport, niż wielu spedytorów spodziewa się o tej porze roku.
Centralne Stany Zjednoczone
Warunki na rynku chłodniczym w środkowych Stanach Zjednoczonych wracają do normy po szczycie sezonu produktów rolnych. W regionie Górnego Środkowego Zachodu we wrześniu nastąpiła znacząca poprawa wskaźników ładunków wychodzących do przewozów ciężarowych, gdyż ruch ładunków związanych ze zbiorami zaczął spadać, a możliwości przewozowe powróciły do regionu z innych miejsc.
W tym samym czasie na rynkach południowych stawki za przewozy liniowe spadły, ponieważ popyt osłabł w porównaniu z letnimi szczytami.
Pomimo obniżenia kosztów transportu liniowego, całkowite koszty transportu pozostają wysokie ze względu na wyższe dopłaty paliwowe. Oczekuje się, że na początku października warunki przewozu towarów w większej części regionu ustabilizują się, przy czym rynki w Teksasie i na Środkowym Zachodzie będą podążać bardziej tradycyjnymi, sezonowymi wzorcami.
Chociaż nie przewiduje się powszechnego ograniczenia przepustowości, ceny oleju napędowego nadal będą miały kluczowy wpływ na budżety przewoźników transportowych.
Zachodnie Wybrzeże Stanów Zjednoczonych
Zachodni rynek chłodniczy może być najbardziej ograniczony w kraju. W ostatnich tygodniach w regionie Pacyfiku Północno-Zachodniego zaobserwowano największe ograniczenie mocy produkcyjnych, czemu sprzyjały produkty sezonowe. Oczekuje się, że zdolności produkcyjne regionu Pacyfiku Północno-Zachodniego pozostaną ograniczone do października, ponieważ zbiory nadal trwają.
Ceny oleju napędowego przekraczające 8 dolarów za galon w niektórych częściach regionu spowodowały wzrost kosztów transportu chłodniczego w okresie, w którym normalnie stawki byłyby niższe. Choć na południowym zachodzie kraju we wrześniu notuje się zazwyczaj spadek stóp procentowych, warunki pozostają stabilne.
Oczekuje się, że na rynki kalifornijskie nadal duży wpływ będą miały ceny paliwa. Nawet jeśli ceny przewozów liniowych się ustabilizują, wyższe ceny oleju napędowego prawdopodobnie sprawią, że całkowite koszty transportu chłodniczego będą znacznie wyższe niż normy sezonowe.
Transport na platformie
Po intensywnym letnim sezonie budowlanym i przewozów projektowych rynek naczep nadal wykazuje stabilność. Popyt w dalszym ciągu wspierany jest przez projekty infrastrukturalne, działalność produkcyjną, inwestycje w energię i budowę centrów danych.
Jednak gwałtowny wzrost popytu na przyczepy kempingowe, który zaobserwowano wcześniej latem, znacznie osłabł i wpisuje się w sezonowe oczekiwania w większej części kraju. W rezultacie stawki za transport liniowy naczepami płaskimi od połowy sierpnia nieznacznie spadły.
Jednakże całkowite koszty transportu przedstawiają się inaczej. Pomimo niższych cen za transport liniowy, rosnące ceny oleju napędowego spowodowały wzrost stawek za wynajem naczep o około 5% w tym samym okresie.
Paliwo stało się coraz ważniejszym czynnikiem kosztów zarówno dla przewoźników, jak i nadawców, szczególnie na rynku platform, gdzie przesuwanie ciężarówek i przyczep często oznacza znaczne przejechanie mil nieprzynoszących dochodu. Deadhead ogranicza rentowność przewoźników i sprawia, że odzyskiwanie kosztów paliwa staje się coraz większym priorytetem w całej branży.
Podczas gdy w większości regionów obserwuje się oczekiwane trendy sezonowe, w kilku obszarach zaostrzenie przepisów okazało się większe, niż przewidywano. Największy wzrost wskaźnika ładunków do ciężarówek odnotowano we wrześniu na północnym wschodzie kraju, przekraczając normalne wzorce sezonowe.
Przewozy towarów przemysłowych, popyt związany z budownictwem i trwające prace projektowe przyczyniły się do ograniczenia przepustowości w regionie. Oczekuje się, że przez cały październik przepustowość pozostanie stosunkowo ograniczona.
W regionie Mid-North i Southeast we wrześniu również nastąpiło pewne zacieśnienie, choć w znacznie wolniejszym tempie. W większości obszarów nadal są dostępne moce produkcyjne, jednak połączenie stabilnego popytu przemysłowego i wyższych kosztów operacyjnych uniemożliwiło szersze złagodzenie polityki, którego wielu zazwyczaj oczekiwałoby w czwartym kwartale.
Poza tymi regionami sytuacja na rynku naczep płaskich generalnie zachowuje się zgodnie z sugerowanymi przez sezonowe trendy. Letnie wzrosty przewozów towarowych uległy spowolnieniu, w budownictwie rozpoczęło się stopniowe wyhamowanie, a październik powinien przynieść względnie stabilne warunki rynkowe.
Nie przewiduje się większych zakłóceń, a stawki za przewozy liniowe prawdopodobnie utrzymają się na obecnym poziomie. Paliwo pozostanie główną niewiadomą. Jeśli ceny oleju napędowego utrzymają się na wysokim poziomie, całkowite koszty transportu mogą utrzymać się powyżej norm sezonowych, nawet jeśli podaż i popyt na naczepy będą się nadal równoważyć.
W rezultacie spedytorzy powinni skupić się nie tylko na zmianach stawek za przewozy liniowe, ale także na rosnącym wpływie paliwa na całkowite wydatki na transport.
Głos przewoźnika
Co przewoźnicy oparci na aktywach mówią o obecnym środowisku transportowym? Są to obserwacje z przekroju przewoźników kontraktowych w sieci C.H. Robinson — największej w Ameryce Północnej.
Rynek
- Większość sieci przewoźników charakteryzuje się stałym popytem i podwyższoną liczbą odrzuceń przetargów.
- Przewoźnik nadal dąży do znaczących podwyżek stawek dla kontraktowych frachtów, aby zrekompensować rosnące koszty operacyjne.
- Preferowany jest transport specjalistyczny, powtarzalny i wysokiej jakości, natomiast coraz częściej unika się transportu nieefektywnego.
- Rekordowe ceny oleju napędowego pozostają poważnym problemem. Przewoźnicy informują, że opłaty za paliwo nie pokrywają czasu bezczynności, wydłużone trasy, wpływ warunków pogodowych oraz potrzeby związane z kontrolowaną temperaturą towarów. Przewoźnik nadal odczuwa ból związany ze wzrostem kosztów przebiegu na martwym przebiegu oraz ogólnymi problemami z przepływem gotówki.
Kierowcy
- Największym wyzwaniem branży pozostaje rekrutacja i utrzymanie kierowców, do których zaliczają się rotacja kadr, kurcząca się liczba kandydatów i rosnąca konkurencja o doświadczonych kierowców.
- Podwyżki wynagrodzeń kierowców, premie za polecenia i inwestycje w rekrutację stają się koniecznością, aby utrzymać poziom zatrudnienia i liczbę dostępnych ciężarówek.
- Oczekuje się, że federalne działania egzekucyjne związane na przykład z prawami jazdy kierowców zawodowych, wizami i znajomością języka angielskiego jeszcze bardziej ograniczą dostępną pulę kierowców.
Sprzęt
- Rozbudowa floty pozostaje ograniczona, ponieważ większość przewoźników koncentruje się na cyklu wymiany ciężarówek, poprawie wykorzystania przyczep i utrzymaniu elastyczności finansowej.
- Starzejące się ciężarówki, które są mniej oszczędne pod względem paliwa, oraz odroczone wymiany przyczyniają się do wyższych kosztów eksploatacji, nawet gdy przewoźnicy zaczynają przygotowywać się do przyszłych wymian sprzętu.
- Rosnące koszty sprzętu, finansowania, konserwacji i składek ubezpieczeniowych w dalszym ciągu obniżają rentowność i opóźniają rozwój flot na dużą skalę.
 Praktyczne informacje dotyczące frachtu